

央行数字货币法偿性到底是啥意思?跟现金一样,商户不能拒收
导读:央行数字货币法偿性到底是啥意思?跟现金一样,商户不能拒收央行数字货币的法偿性,说白了就是它和手里的纸币、硬币具有完全相同的法律地位。你拿着现金,商家不能因为你用第五套而非第三套人民币就拒绝;同理,数字人民币属于同一法偿体系,商家同样不能拒。法偿性覆盖的是支付结算场景,而非储蓄或投资。...
央行数字货币法偿性到底是啥意思?跟现金一样,商户不能拒收
央行数字货币的法偿性,说白了就是它和手里的纸币、硬币具有完全相同的法律地位。《中国人民银行法》规定人民币是法偿货币,数字人民币作为其数字化形态,天然继承这一法定身份。这不是"鼓励使用",而是"法律要求接受"。
法偿性最核心的体现是商户不得拒收。你拿着现金,商家不能因为你用第五套而非第三套人民币就拒绝;同理,数字人民币属于同一法偿体系央行数字货币法偿性到底是啥意思?跟现金一样,商户不能拒收,商家同样不能拒。但"拒收"的认定比现金复杂——现金是"给什么收什么",数字支付涉及账户体系、平台规则,认定标准并不统一。
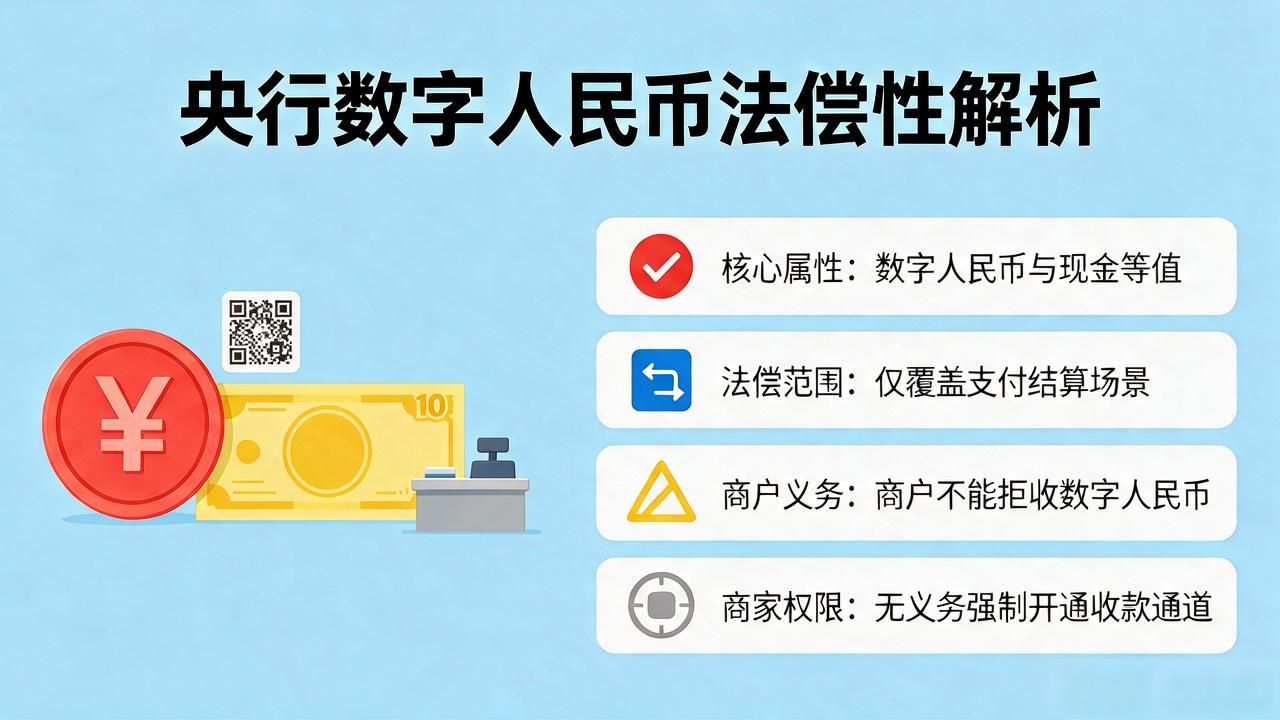
数字人民币的定位是与现金等值央行数字货币的法偿性,而非替代。法偿性覆盖的是"支付结算"场景,而非"储蓄"或"投资"。你不能因为数字人民币有法偿性,就要求商家必须开通收款通道——它保护的是"你愿意给"时"对方必须收",不是强制你"必须给"。
对普通人而言,法偿性带来的是支付层面的法律兜底:数字人民币被系统识别、被网络传输、被对方账户接收,链路中任何技术故障都不构成"拒收"的合法理由。它解决的是"能不能用",而非"好不好用"。
版权声明:以上内容作者已申请原创保护,未经允许不得转载,侵权必究!授权事宜、对本内容有异议或投诉,敬请联系网站管理员,我们将尽快回复您,谢谢合作!